クレジットカードを使いすぎる原因と対策【2026年】支出を把握して防ぐ方法
クレジットカードの請求額を見て、「こんなに使った覚えがない」と驚くことがあります。1回ごとの支払いが小さくても、ネット通販、コンビニ、サブスクなどが重なると、合計額は把握しにくくなります。
使いすぎを防ぐポイントは、カードを完全にやめることではありません。現在の請求額を確認し、使ってよい月額を決め、超える前に気づける仕組みを作ることです。
この記事では、クレジットカードを使いすぎる原因と、今日から実行できる7つの対策を順番に解説します。
CHECK
最初に確認する4項目
- 次回の請求額と支払日
- 引き落とし口座の残高
- 1回払い・分割払い・リボ払いの内訳
- 身に覚えのない利用先や金額がないか
支払日が近い場合は、節約方法を考える前に、カード会社の公式アプリや会員ページで確定額を確認してください。
クレジットカードを使いすぎる主な原因
支払いと口座引き落としに時間差がある
クレジットカードは、商品を購入した時点では銀行口座の残高が減らない「後払い」です。財布から現金が減る感覚がなく、支払日まで負担を実感しにくいことがあります。
締め日をまたぐと、最近の利用分が次回ではなく翌月以降の請求に入る場合もあります。「今月の買い物」と「今月引き落とされる金額」が一致しない点にも注意が必要です。
少額決済とサブスクが積み重なる
コンビニ、アプリ課金、配送料、動画・音楽配信などは、1件だけなら小さな支出に見えます。しかし、回数が増えたり複数の定額サービスが重なったりすると、月の合計額は大きくなります。
カードや決済手段を複数使っている
複数のカード、スマホ決済、後払いサービスを使い分けると、1つのアプリだけでは支出全体を確認できません。それぞれの請求額は小さくても、合計すると予算を超えていることがあります。
ポイントやキャンペーンが購入理由になる
ポイント還元や期間限定キャンペーンは、必要な買い物に利用すればメリットがあります。一方、「還元を受けるために買う」状態になると、獲得するポイント以上に支出が増える可能性があります。
POINT
利用可能枠は「使ってよい予算」ではない
カード会社が設定する利用可能枠と、家計から無理なく支払える金額は別です。枠が残っていても、生活費や貯蓄を差し引いた月予算を超えたら利用を止めます。
クレジットカードの使いすぎを防ぐ7つの対策
STEP 1 請求額と未確定分を1か所に書き出す
カード会社のアプリや会員ページを開き、確定した請求額だけでなく、まだ請求へ反映されていない利用分も確認します。複数のカードがある場合は、カードごとの金額と合計額を書き出してください。
STEP 2 固定費と買い物を分ける
明細を、通信費・保険・サブスクなどの固定費と、食費・日用品・娯楽などの変動費に分けます。固定費を除いた買い物額が見えると、何を調整すべきか判断しやすくなります。
STEP 3 カードで使ってよい月予算を決める
月収そのものではなく、家賃、光熱費、税金、貯蓄などを差し引いた後に支払える金額からカード予算を決めます。最初から細かい費目を作るより、「カード全体で月○円まで」と1本の上限を決める方が続けやすい方法です。
STEP 4 利用通知・使いすぎ通知を設定する
カード会社によっては、決済のたびに通知する機能や、累計額が指定金額へ達したときに知らせる機能を提供しています。設定できる場合は、月予算より少し低い金額で通知すると、超過する前に気づけます。
名称、対象カード、集計期間、通知方法はカード会社によって異なります。必ず利用中のカード会社の公式アプリまたは会員ページで確認してください。
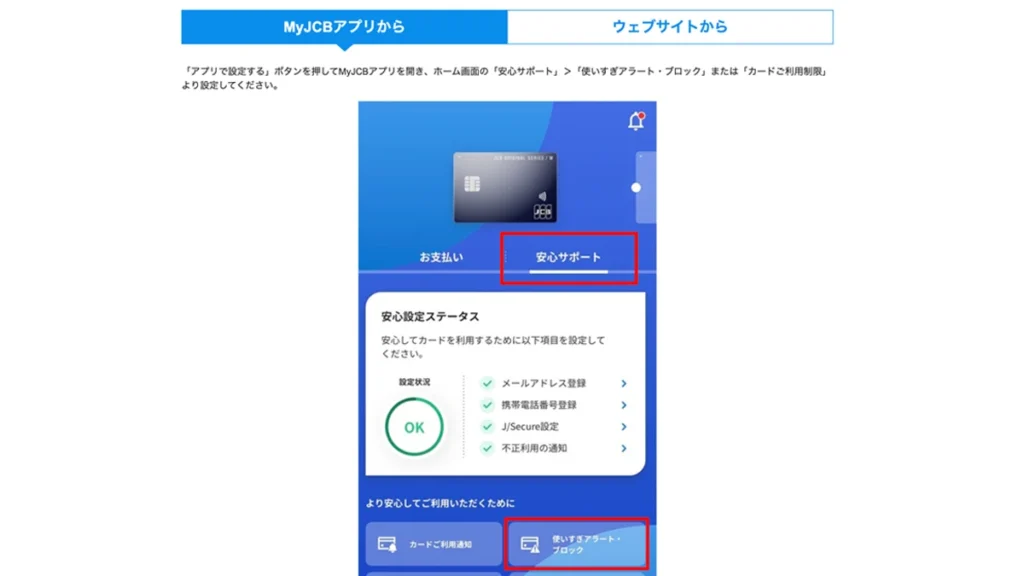
JCBの「使いすぎアラート・ブロック」設定案内。設定額へ達した際の通知や利用制限に活用できます。出典:JCB公式サイト「カードご利用金額・利用先の管理」
STEP 5 支払い用カードを1枚に絞る
日常の支払いに使うカードを1枚にすると、確認する明細と請求日を減らせます。予備カードを持つ場合も、普段の財布やスマホ決済から外し、常用しない運用にします。
STEP 6 ネット通販のカード情報を必要な場所だけに残す
カード情報が保存されていると、確認画面まで短時間で進めるため、衝動買いにつながることがあります。利用頻度の低い通販サイトやアプリからカード情報を削除し、購入前に一度入力の手間を挟みます。
STEP 7 週1回、5分だけ明細を確認する
請求確定後だけではなく、毎週同じ曜日に利用明細を確認します。「今月の累計」「残り予算」「身に覚えのない利用」の3項目だけを見ると、管理を続けやすくなります。
使いすぎを繰り返さないための小さなルール
欲しい物は一度リストへ入れる
すぐ必要ではない物は、その場で決済せず、商品名と価格をメモします。翌日以降に見直し、「予算内か」「似た物を持っていないか」「今月必要か」を確認してから購入します。
ポイントを値引きではなく支出として記録する
ポイントが付いても、カードで支払った金額は支出です。家計の記録では、獲得予定のポイントを差し引かず、決済した金額をそのまま計上します。
利用可能枠の引き下げを検討する
自分で決めた予算を大きく超える利用可能枠が不安につながる場合は、カード会社が対応していれば枠の引き下げを検討できます。ただし、公共料金やサブスクの決済、旅行や家電購入なども含めて不足しないか確認してから変更してください。
リボ払い・分割払いになっていないか確認する
分割払いやリボ払いでは、カード会社所定の手数料が発生する場合があります。特に自動リボ設定やリボ専用カードでは、店頭で1回払いを選んでも、カード側の設定によってリボ払いになることがあります。
明細で「支払区分」「リボ残高」「手数料」を確認し、不明な表示があればカード会社へ問い合わせてください。自動リボを解除しても、解除前に生じた残高は返済が完了するまで残る場合があります。
WARNING
返済のために別の借入れを重ねない
カードの支払いを別のカードのキャッシングや新たな借入れで補うと、手数料や利息を含む負担が増えるおそれがあります。支払いが難しい可能性に気づいた時点で、カード会社や公的・中立的な相談窓口へ早めに相談してください。
請求額を支払えない可能性があるときの対応
- 請求額、支払日、口座残高を確認する
- 請求内容に誤りや身に覚えのない利用がないか確認する
- 支払日前のできるだけ早い段階でカード会社へ連絡する
- 複数の返済が難しい場合は専門の相談窓口を利用する
身に覚えのない請求は、不正利用の可能性があります。カード会社ごとに申し出期間が設けられている場合があるため、放置せず速やかに連絡してください。
消費者トラブルは消費者ホットライン「188」、多重債務の相談先は金融庁の多重債務についての相談窓口で確認できます。公益財団法人日本クレジットカウンセリング協会では、クレジットやローンの借金に関する無料相談を案内しています。
クレジットカードの使いすぎに関するよくある質問
必ずしも完全にやめる必要はありません。月予算、利用通知、週1回の明細確認で管理できるか試し、それでも使いすぎる場合は日常の決済から一時的に外す方法があります。
利用可能枠はカードを利用できる上限であり、家計上の予算ではありません。支払日に無理なく用意できる金額を基準に、自分の上限を別に決めてください。
通知だけでなく、請求確定後の明細も確認してください。通知と明細では反映時期や表示名が異なる場合があり、支払方法、手数料、不明な請求の確認には明細が必要です。
解除前に生じたリボ払い残高は、自動リボ設定を解除しただけではなくならない場合があります。残高、手数料、繰上返済の可否をカード会社へ確認してください。
まとめ
クレジットカードの使いすぎは、後払いの時間差、少額決済、サブスク、複数の決済手段によって起こりやすくなります。
まず請求額と支払方法を確認し、カード全体の月予算を決め、利用通知と週1回の明細確認を組み合わせましょう。
支払いが難しい可能性がある場合は、新たな借入れで補わず、カード会社や相談窓口へ早めに連絡してください。
カード会社のアプリを開き、次回の請求額と支払方法を確認する。
参考にした主な公式情報
- 一般社団法人日本クレジット協会「守ろうクレカ 防ごう不正利用」
- 国民生活センター「18歳から大人に!クレジットカードの使い方を考えよう!」
- 国民生活センター「クレジットカードを利用したら、知らぬ間にリボ払いになっていた」
- 金融庁「多重債務についての相談窓口」
※本記事は一般的な家計管理情報を提供するもので、個別の法律・債務整理・金融商品の助言ではありません。カードの契約内容や対応方法は発行会社へご確認ください。