クレジットカードの引き落としに間に合わないときの対処法【2026年】
クレジットカードの引き落としに間に合わないと気づいたら、まず支払日の前・当日・翌日以降のどこにいるかを確認してください。必要な対応はタイミングとカード会社、登録口座によって変わります。
口座へ入金するだけで自動的に解決するとは限りません。この記事では、慌てて新たな借り入れをする前に確認したい手順を、カード会社の公式案内をもとに整理します。
CHECK
最初に「今どの段階か」を確認
- 支払日前:必要額を入金し、金融機関の入金期限も確認する
- 支払日当日:すぐ入金する。ただし当日処理を前提にしない
- 支払日の翌日以降:カード会社の公式アプリ・Web・電話で支払い方法を確認する
- 全額を用意できない:放置せず、カード会社へ早めに相談する
引き落としに間に合わないときの対処手順
支払い方法を自己判断せず、次の順番で事実を確認します。カード会社を名乗るSMSやメールではなく、公式アプリ、公式サイト、カード裏面の連絡先を使ってください。
支払日・請求額・引き落とし口座を確認する
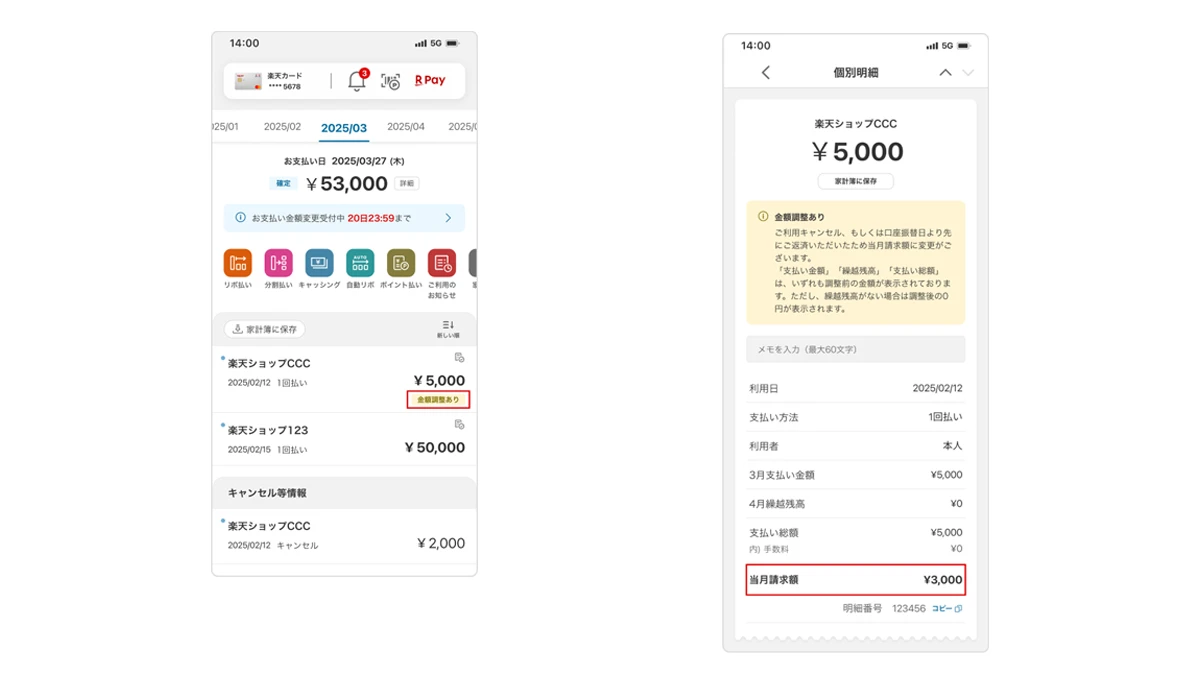
カード会社の公式アプリや会員ページで、今回の請求額、支払日、登録口座を確認します。
口座残高と当日の入出金を確認する
別の引き落としで残高が減っていないか、入金先を間違えていないかも確認します。
支払日前なら不足額を入金する
余裕を持って必要額以上を入金します。金融機関ごとの処理時刻は異なるため、ぎりぎりまで待たないようにします。
支払日後は引き落とし結果を確認する
通帳や銀行アプリで実際に引き落とされたかを確認します。入金した事実だけで完了と判断しません。
未払いならカード会社の案内に従う
再引き落とし、指定口座への振り込みなど、カード会社が案内する方法で支払い、控えを保存します。
WARNING
SMSに記載された振込先へ、そのまま送金しない
支払い遅れを狙ったフィッシングもあります。SMSやメールのリンクは開かず、公式アプリ、公式サイト、カード裏面の電話番号から確認してください。
支払日当日の入金でも間に合う?
当日入金で間に合うかは、カード会社と金融機関の処理時刻によって異なります。朝に一度だけ引き落とす場合もあれば、当日に複数回処理する場合もあるため、共通の締切時刻はありません。
支払日当日に気づいたら、まず不足額を入金します。その後、翌営業日以降に銀行口座の取引履歴を確認し、引き落とされていなければカード会社へ連絡してください。「入金したから大丈夫」と考えて放置しないことが重要です。
POINT
土日・祝日が支払日に重なる場合
実際の支払日はカード会社の規約や案内に従って次の金融機関営業日になることがあります。請求画面に表示された日付を確認し、前営業日までの入金を目安にしましょう。
支払日を過ぎてから入金すれば再引き落としされる?
再引き落としの有無と日程は、カード会社と登録金融機関の組み合わせで異なります。毎営業日に再引き落としするケースもあれば、指定口座への振り込みが必要なケースもあります。
JCBは、再振替設定がない場合、支払日後に口座へ入金するだけでは引き落とされないと案内しています。三井住友カードも、登録金融機関と支払日によって対応が異なるとしています。カード会社から指定された方法と金額を確認して支払ってください。
引き落としできないとどうなる?
カードが一時的に利用できなくなることがある
支払いを確認できるまで、カードの利用が停止されることがあります。支払い後にいつ再開するかも、入金方法や金融機関によって異なります。すぐに反映されると決めつけず、公式案内を確認してください。
遅延損害金や事務手数料が発生する場合がある
カード会社の規約に基づき、支払日の翌日から支払い完了日まで遅延損害金が発生する場合があります。振込手数料や回収事務手数料の扱いも会社によって異なるため、請求内容を確認します。
長期・反復する延滞は今後の審査へ影響する可能性がある
1日の遅れだけで一律に「ブラックリスト入り」するわけではありません。CICが開示報告書で説明する「異動」は、61日以上または3か月以上の延滞などを指します。
ただし、短期間でも支払い状況はカード会社が管理し、遅れを繰り返すと利用枠や更新、今後の審査へ影響する可能性があります。短い遅れだから放置してよいという意味ではありません。
全額を用意できないときにすること
今回の請求額を用意できない場合は、支払日前であってもカード会社へ早めに相談してください。カード会社によっては、期限内に手続きを行うことで一部の利用分を分割払いやリボ払いへ変更できる場合がありますが、対象取引、期限、手数料は異なります。
WARNING
別の借り入れでカード代を埋める前に相談する
キャッシングや高金利の借り入れを重ねると、翌月以降の返済がさらに難しくなります。返済の見通しが立たない場合は、カード会社に加え、金融庁が案内する多重債務相談窓口や日本クレジットカウンセリング協会などの中立的な窓口へ相談してください。
次回の残高不足を防ぐ方法
- 支払日の1週間前に請求額を確認する
- カード会社の請求額確定通知や口座残高通知を設定する
- 引き落とし予定額より少し多めに残高を確保する
- 定期購入や年払いサービスを月1回見直す
- 使うカードを絞り、支払日を把握しやすくする
クレジットカードの引き落としに関するよくある質問
支払いが1日遅れたら信用情報へ登録されますか?
1日の遅れだけでCICの「異動」に該当するわけではありません。ただしカード会社は支払い状況を管理しており、繰り返す遅れは今後の利用や審査に影響する可能性があります。すぐに支払い方法を確認してください。
支払日当日の夜に入金しても間に合いますか?
金融機関の処理時刻により異なり、間に合うとは断定できません。すぐ入金したうえで、翌営業日以降に取引履歴を確認し、未払いならカード会社へ連絡します。
再引き落とし日はどこで確認できますか?
カード会社の公式アプリ、会員ページ、公式FAQ、カード裏面の問い合わせ先で確認できます。登録金融機関によって対応が違うため、一般的な日付ではなく自分の契約を確認してください。
支払ったらカードはすぐ使えるようになりますか?
利用再開の時期は、カード会社、金融機関、支払い方法で異なります。入金直後の利用を前提にせず、公式アプリなどで利用可能額や利用状況を確認してください。
カード会社へ連絡するとき何を用意しますか?
本人確認に必要な情報、支払日、請求額、登録口座、入金日、振込控えなどを手元に用意すると確認が進みやすくなります。カード番号をメールやチャットへ不用意に貼り付けないでください。
まとめ:入金だけで終わらせず、支払い完了まで確認する
SUMMARY
残高不足に気づいたら、今の段階に合わせて動く
- 支払日前なら不足額を早めに入金する
- 当日入金は間に合うと断定せず、結果を確認する
- 支払日後は再引き落としの有無を公式窓口で確認する
- 指定された方法で支払い、控えを保存する
- 全額を用意できない場合は放置せず早めに相談する
カード会社の公式アプリを開き、請求額・支払日・引き落とし口座の3点を確認しましょう。